
تكاليف وتسعير العقارات: وهم المضاربات أم حقيقة السوق؟
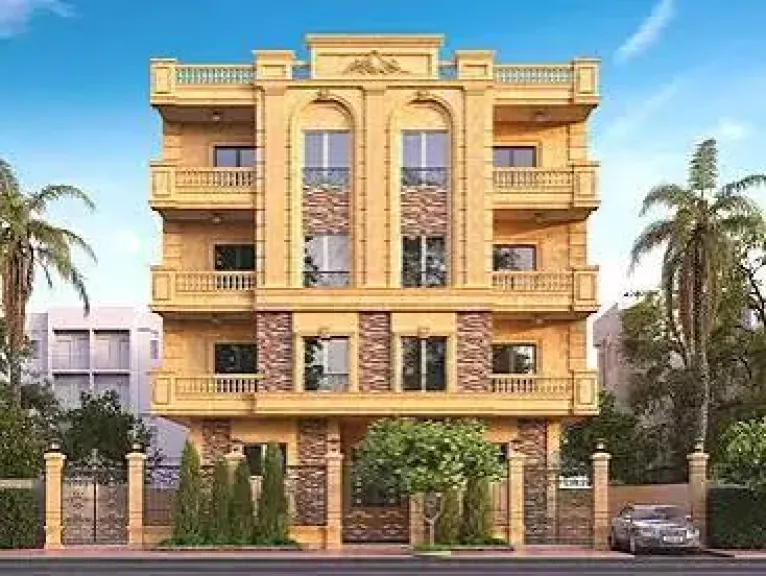
شهدت أسعار العقارات في مصر خلال السنوات القليلة الماضية قفزات غير مسبوقة، تجاوزت في بعض المناطق حاجز المنطق الاقتصادي لتضع المواطن العادي أمام تساؤل شديد التعقيد: كيف أصبح امتلاك وحدة سكنية في منطقة متوسطة أو حتى متواضعة يتطلب أكثر من مليون ونصف المليون جنيه؟
لم يعد النقاش مقتصراً على مجرد رصد هذه الارتفاعات، بل امتد للبحث في الجذور العميقة للأزمة؛ لتحديد المسؤول الحقيقي عن هذا التضخم السعري. هل هي انعكاسات طبيعية لارتفاع تكلفة مواد البناء وتقلبات أسعار الصرف والتحديات الجيوسياسية؟ أم أن السوق وقع ضحية لمبالغات تسعيرية وهوامش أرباح فلكية فرضها بعض المطورين مستغلين غياب آليات الرقابة الصارمة؟
معادلة الأجور والأسعار المستحيلة
تتجلى المفارقة في أوضح صورها عند وضع أسعار العقارات الحالية في مواجهة مباشرة مع مستويات الدخل الحقيقي للمواطنين. في الوقت الذي يبلغ فيه الحد الأدنى للأجور 7 آلاف جنيه شهرياً، نجد أن الحد الأدنى لوحدة سكنية مقبولة يتجاوز 1.5 مليون جنيه، مما يخلق فجوة يستحيل ردمها بالوسائل التقليدية.
بلغة الأرقام، يحتاج المواطن الذي يتقاضى الحد الأدنى للأجور إلى تخصيص راتبه بالكامل لمدة 214 شهراً متواصلاً—أي ما يقارب 18 عاماً—لشراء هذه الوحدة، وذلك بافتراض عدم إنفاقه جنيهاً واحداً على الغذاء، أو العلاج، أو التعليم، أو المواصلات. أمام هذه الحسبة الرياضية القاسية، يتغير مسار التساؤل من "هل يستطيع المواطن شراء العقار؟" إلى "كيف يمكنه أساساً تحمل هذا الالتزام المالي؟".
السكن بين الاحتياج الأساسي والأصل الاستثماري
يمثل القطاع العقاري قاطرة رئيسية للاقتصاد الوطني، ولا يمكن إنكار دوره في توفير ملايين فرص العمل وتحريك عشرات الصناعات المغذية. ورغم الجهود الحكومية المستمرة لطرح وحدات سكنية تلبي احتياجات مختلف الشرائح الاجتماعية، إلا أن الباحث عن سكن عبر القطاع الخاص يجد نفسه محاصراً بأسعار وآليات سداد تضعه تحت مقصلة الديون لسنوات طويلة.
يكمن الخلل في تحول العقار من كونه "احتياجاً إنسانياً أساسياً" إلى مجرد "أصل استثماري" وملاذ آمن لحفظ قيمة الأموال. هذا التحول خلق طلباً استثمارياً زاحم الطلب الحقيقي، مما أدى إلى تشوه سعري لم تعد فيه القيمة المعلنة للوحدة تعكس تكلفتها الفعلية، بل تعكس تكلفة "طول فترة السداد" والمخاطر المستقبلية التي يضيفها المطور على السعر النهائي.
فخ الأقساط: السعر الخفي وراء التسهيلات
يعتمد النموذج السائد في السوق العقاري حالياً على بيع الوحدات قبل أو أثناء التنفيذ، مع منح فترات سداد ممتدة. يدفع المشتري مقدماً مالياً، ثم يلتزم بأقساط شهرية أو ربع سنوية لسنوات. لكن التساؤل الملح هنا: هل يعكس السعر النهائي المعروض التكلفة الحقيقية للأرض، والبناء، والتمويل، والتسويق، مضافاً إليها هامش ربح عادل؟ أم أن "وهم التقسيط المريح" أصبح غطاءً لمضاعفة السعر النهائي للوحدة؟
المقارنة العادلة في السوق العقاري اليوم لم تعد بين سعر وحدة وأخرى، بل بين التكلفة الحقيقية للإنشاء وإجمالي ما يتكبده المواطن فعلياً حتى لحظة استلام مفتاح وحدته. الدخول في هذه المنظومة يعني تحمّل التزام مالي طويل الأجل، يضع المشتري تحت رحمة أي تغيرات في ظروفه الاقتصادية، أو فقدان وظيفته، ليتحول حلم السكن الآمن إلى كابوس مالي يهدد استقرار الأسرة.
107 مليارات جنيه على منصات إعادة البيع
تؤكد المؤشرات الحديثة أن هذا العبء بدأ يتجاوز قدرة المشترين بالفعل. تشير البيانات المتداولة عبر منصة "Aqar Exit" المتخصصة في التخارج العقاري، إلى عرض أكثر من 7 آلاف وحدة للبيع خلال فترة لا تتجاوز الشهرين، بقيمة إجمالية ضخمة بلغت نحو 107 مليارات جنيه.
هذه الأرقام، إن دُققت، لا تعني بالضرورة انهياراً وشيكاً للسوق، لكنها تطلق جرس إنذار شديد اللهجة: حجم الالتزامات التي تحملها قطاع واسع من المشترين بات يفوق قدرتهم الحقيقية على السداد المتواصل. هذا المؤشر يضع منظومة التسعير، والتمويل العقاري، وسياسات البيع بأكملها في قفص الاتهام، ويؤكد أن الشراء بأسعار متضخمة يؤدي حتماً إلى تجميد مدخرات الأسر، واضطرارهم في النهاية للبيع الاضطراري بخسائر لتجنب التعثر.
نحو شفافية تعيد التوازن للسوق
لا يهدف هذا الطرح إلى شيطنة المطورين العقاريين؛ فمن حق المستثمر تحقيق العوائد، ومن طبيعة الأسواق التفاعل مع قوى العرض والطلب. لكن في المقابل، من حق المواطن والمشتري أن يتعامل مع سوق يتسم بالشفافية المطلقة.
يتطلب المشهد الراهن إيجاد مؤشرات واضحة ومعلنة لتكلفة البناء في مصر، ومتوسط أسعار الأراضي في كل منطقة، وحجم تكلفة التمويل والتسويق، ونسب الأرباح العادلة. المواطن ليس مجرد وعاء تمويلي لخطط المطورين؛ بل هو شريك في هذه المعادلة الاقتصادية، ومن حقه أن يعرف حقيقة ما يدفعه، وأين يذهب الفارق بين التكلفة الفعلية وسعر البيع.
القطاع العقاري بحاجة ماسة إلى رقابة حقيقية، لا تتدخل لفرض أسعار جبرية، بل لفرض شفافية تكشف الفارق الجوهري بين قيمة العقار كأصل اقتصادي، وسعره المتضخم بفعل المضاربات وآجال السداد.